Wirtschaft | Gründung & Finanzierung, 21.03.2024
Nachhaltiges Wirtschaften: So sehen die neuen EU-Regeln für Unternehmen aus
Corporate Sustainability Reporting Directive

© pixel2013, pixabay.com
Ziel: Klimaneutralität bis 2050
Die CSRD ist ein wesentlicher Bestandteil des Gesamtziels der EU, bis 2050 klimaneutral zu werden. Mit den neuen Regelungen will die EU die Transparenz in Bezug auf nachhaltiges Wirtschaften fördern. Nach den neuen EU-Regeln müssen bestimmte Unternehmen nun umfassend über ihre Aktivitäten in den Bereichen Umwelt, Soziales und Unternehmensführung (ESG) berichten. Dazu gehören unter anderem Angaben zu CO2-Emissionen, Wasserverbrauch, Arbeitsvorschriften in der Lieferkette oder Diversität in der Unternehmensführung.
Die Regelungen markieren eine wichtige Entwicklung in der Unternehmenswelt: Sie stellen Unternehmen vor die Herausforderung, Nachhaltigkeit und Wirtschaftlichkeit in Einklang zu bringen, und eröffnen gleichzeitig zahlreiche Chancen durch die Erkenntnisse aus der Berichterstattung.
Welche Unternehmen sind von der CSRD betroffen?
Die CSRD sieht zunächst vor, dass große Unternehmen, die bereits unter die Non-Financial Reporting Directive (NFRD) fallen, ab 2025 über ihre Nachhaltigkeitsaktivitäten für das Geschäftsjahr 2024 berichten müssen. Darunter fallen Unternehmen mit mehr als 500 Mitarbeitern, die von öffentlichem Interesse sind, wie zum Beispiel kapitalmarktorientierte Unternehmen.
Danach wird die Berichtspflicht in mehreren Schritten ausgeweitet, so dass mittelfristig nahezu alle Unternehmen von öffentlichem Interesse, unabhängig von ihrer Größe, von der CSR-Richtlinie erfasst werden. Zunächst müssen dazu alle weiteren große Unternehmen, die nicht unter die NFRD fallen, ab 2026 über das Geschäftsjahr 2025 berichten.
Kapitalmarktorientierte kleine und mittlere Unternehmen (KMU), mit Ausnahme von Kleinstunternehmen, müssen ab 2027 für das Geschäftsjahr 2026 nach der CSRD berichten. KMU haben jedoch die Möglichkeit einer Fristverlängerung um zwei Jahre und müssen in diesem Fall spätestens ab dem Jahr 2029 für das Geschäftsjahr 2028 berichten.
Schließlich müssen auch Nicht-EU-Unternehmen, die einen Nettoumsatz von mehr als 150 Millionen Euro in der EU erzielen und mindestens eine Tochtergesellschaft oder Niederlassung in der EU haben, ab dem Jahr 2029 (für das Geschäftsjahr 2028) nach der CSRD berichten.
Was ändert sich durch die Regelungen genau?
Die Einführung der Corporate Sustainability Reporting Directive bringt eine Reihe wesentlicher Änderungen mit sich, die Unternehmen zu einer detaillierteren und transparenteren Offenlegung ihrer Nachhaltigkeitsaktivitäten verpflichten.
- Mehr Unternehmen fallen unter die Berichtspflicht: Mit der Einführung der CSRD wird der Anwendungsbereich der bisherigen NFRD deutlich ausgeweitet. Das heißt, mehr Unternehmen, insbesondere kleinere und nichtbörsennotierte Unternehmen, unterliegen nun der Nachhaltigkeitsberichtspflicht. Diese Ausweitung trägt dazu bei, insgesamt mehr Unternehmen zur Verantwortung und Engagement in ihren Nachhaltigkeitsbestrebungen zu verpflichten – und so letztlich zu einer nachhaltigeren Wirtschaft beizutragen.
- Hohe Anforderungen an die Berichterstattung: Die CSRD stellt hohe und detaillierte Anforderungen an Umfang, Qualität und Transparenz der Berichterstattung. Neben der Berichterstattung über ihre Nachhaltigkeitsziele und -maßnahmen ist auch die Veröffentlichung konkreter Kennzahlen und Leistungsindikatoren erforderlich. Gleichzeitig müssen die Unternehmen im Sinne einer klaren, verständlichen und vergleichbaren Darstellung ihrer Nachhaltigkeitsleistung sicherstellen, dass ihre Berichte den EU Sustainability Reporting Standards (ESRS) entsprechen. Die Erfüllung dieser detaillierten Anforderungen erfordert von den Unternehmen eine sorgfältige Planung, Datenerhebung und Berichterstattung.
- Strenge Anforderungen an die Validierung der Nachhaltigkeitsberichte: Die CSR-Richtlinie schreibt vor, dass die Nachhaltigkeitsberichte der Unternehmen von unabhängigen Dritten validiert werden müssen. Dabei werden die zur Verfügung gestellten Daten, Methoden und Annahmen überprüft und die Qualität und Konsistenz des Berichts beurteilt. Durch die Prüfung werden die Unternehmen angehalten, die hohen Anforderungen an die Richtigkeit, Vollständigkeit und Transparenz ihrer Nachhaltigkeitsberichte zu erfüllen.
- Verschärfte Sanktionen bei Nichteinhaltung: Um sicherzustellen, dass Unternehmen ihren Verpflichtungen nachkommen, führt die CSRD verschärfte Sanktionen bei Nichteinhaltung ein. Unternehmen, die ihre Nachhaltigkeitsberichte nicht fristgerecht oder nicht vollständig vorlegen, müssen mit hohen finanziellen Sanktionen und anderen rechtlichen Konsequenzen rechnen. Unternehmen sollten daher unbedingt die Anforderungen der CSR-Richtlinie sorgfältig prüfen und sicherstellen, dass sie über die notwendigen Prozesse und Systeme zur fristgerechten und vollständigen Nachhaltigkeitsberichterstattung verfügen.
Die CSRD bringt somit eine Reihe von Herausforderungen mit sich. Die Erfassung und Analyse der Aktivitäten und Kennzahlen kann zeit- und ressourcenaufwendig sein, insbesondere für Unternehmen, die noch nicht über etablierte Prozesse zur Berichterstattung verfügen. Um sicherzustellen, dass die Berichterstattung den Anforderungen entspricht, können daher Investitionen in neue Technologien und Schulungen erforderlich sein.
Die neuen EU-Vorschriften bieten Unternehmen aber auch Chancen, ihre Nachhaltigkeitsstrategie zu verbessern und innovative Lösungen zu entwickeln. Durch die verstärkte Berichterstattung können Unternehmen frühzeitig potenzielle Schwachstellen in ihren Geschäftsmodellen identifizieren und entsprechende Maßnahmen ergreifen. Auf lange Sicht können Unternehmen so ihr Risikomanagement verbessern und ihre Wettbewerbsfähigkeit nachhaltig stärken.


Die Natur lebt vom Kreislauf – und wir?
forum 04/2026
- Kreislaufwirtschaft
- Biodiversität
- Bildung
- Wasserweisheiten
- Altöl im Kreislauf
Kaufen...
Abonnieren...
23
NOV
2026
NOV
2026
Energie- & Umweltgipfel 2026: Produzierende Industrie
Where Industrial Transformation Creates Competitive Advantage
10623 Berlin
Where Industrial Transformation Creates Competitive Advantage
10623 Berlin
23
NOV
2026
NOV
2026
European Sustainability Week
Built on Trust. Driven by Insight. Focused on Impact. - Ticketrabatt für forum-Leser*innen
53639 Königswinter
Built on Trust. Driven by Insight. Focused on Impact. - Ticketrabatt für forum-Leser*innen
53639 Königswinter
Anzeige
Der Mittelstand im ESG-Dschungel. Sie müssen nicht alles machen. Sie müssen nur wissen, was.
Sie erhalten einen klaren Fahrplan: was jetzt zu tun ist, was Sie auf dem Schirm behalten sollten und was Sie getrost ignorieren können.
Pioniere & Visionen
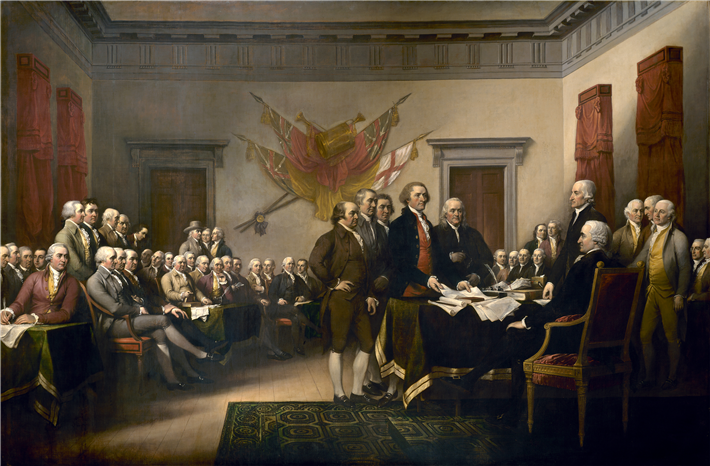 By the dawn's early light
Christoph Quarchs Überlegungen zum 250. Jahrestag der Unterzeichnung der Unabhängigkeitserklärung der Vereinigten Staaten von Amerika
Jetzt auf forum:
Alle sind aufgerufen, einen Atomkrieg zu verhindern
BN-Donauschifffahrt zeigt den Wert der frei fließenden Donau auf
Konkrete Gefahren für Betriebe
Ein Wochenende voller Musik, Kunst und Begegnung
EthioTrees ist das Leuchtturm-Projekt 2026